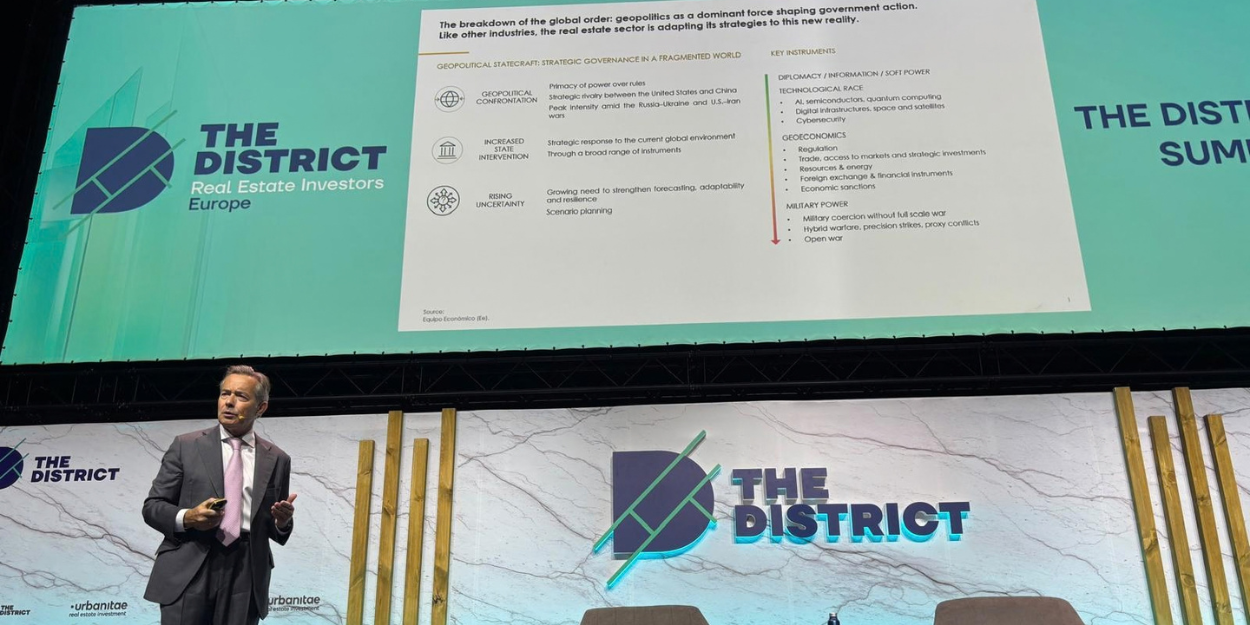
Madrid, 24 de septiembre de 2026. Europa del Sur afronta el próximo ciclo inmobiliario desde una posición económica relativamente sólida, aunque en un entorno marcado por una mayor incertidumbre geopolítica, una creciente competencia por el capital y costes de financiación más elevados. Así se desprende del informe “The Economic Horizon: Building the Next Real Estate Cycle”, presentado en el congreso The District por Ricardo Martínez Rico, presidente ejecutivo de Equipo Económico.
El análisis, centrado en Italia, España, Portugal y Grecia, muestra que estos mercados parten de fundamentos económicos y demográficos favorables, aunque con diferencias relevantes entre países.
Europa del Sur, ante un nuevo entorno de inversión.
La Unión Europea mantiene importantes fortalezas como destino de inversión, entre ellas la seguridad jurídica e institucional en términos comparados, el mercado único y el euro. Estas ventajas conviven con restricciones estructurales relacionadas con la sobrerregulación y el acceso a la financiación.
Dentro de este contexto, Italia, España, Portugal y Grecia presentan una combinación de factores que proporciona una base favorable para el próximo ciclo inmobiliario. Entre 2019 y 2025, España y Portugal registraron un fuerte crecimiento de la población, superior al 4%, mientras que, junto con Grecia, destacaron por los avances del PIB y el empleo, superiores al 8% en todos los casos. La inversión también ha evolucionado de forma dinámica en buena parte de estos mercados. La región cuenta además con importantes fuentes de ahorro doméstico y con capacidad para atraer capital internacional. España y Portugal destacan especialmente por su apertura exterior y por el peso de la inversión extranjera directa, equivalente al 57% y al 69% del PIB, respectivamente, mientras que el turismo constituye otro factor estructural de demanda para buena parte de estos mercados, con cerca de 97 millones de llegadas en España en 2025.
La demanda residencial continúa siendo sólida, pero la oferta no responde al mismo ritmo.
Uno de los principales desequilibrios identificados por el informe es la creciente distancia entre la evolución de la demanda residencial y la capacidad de generar nueva oferta.
Los mercados del sur de Europa muestran una demanda dinámica, mientras que la construcción de nueva vivienda continúa respondiendo de forma insuficiente. Este desajuste constituye una oportunidad para la inversión, pero también una restricción para el crecimiento económico y un reto social cada vez más relevante al hacer cada vez más difícil el acceso a la vivienda para buena parte de la población y, particularmente, determinados colectivos, como los jóvenes.
“En este contexto, la cuestión fundamental no es la falta de demanda, sino la capacidad de transformar esa demanda en nueva oferta. Para ello, resulta necesario favorecer un marco regulatorio estable y predecible, agilizar los procesos de planificación y concesión de licencias y reforzar la colaboración entre las administraciones y el sector privado”, según Martinez Rico.
La capacidad de generar vivienda suficiente adquiere así una dimensión que trasciende al propio sector inmobiliario, por su relevante impacto social en términos de facilitar el acceso a la vivienda, como por sus efectos sobre la movilidad laboral, la creación de empleo, la atracción de talento y la capacidad de crecimiento de las economías del sur de Europa.
Diferentes mercados, diferentes oportunidades.
Aunque los cuatro mercados comparten fundamentos estructurales favorables, Europa del Sur no constituye una única historia de inversión. Las diferencias en crecimiento, escasez de vivienda, valoraciones, rentabilidades y demanda internacional hacen necesaria una aproximación más selectiva a los distintos mercados, segmentos y activos.
El nuevo ciclo estará, por tanto, marcado por una mayor exigencia en la selección de las inversiones y por la necesidad de valorar conjuntamente las condiciones macroeconómicas, la oferta disponible, las valoraciones y la capacidad de gestión de cada activo.
Más financiación, bancaria y no bancaria, y un marco estable para aumentar la oferta.
El endurecimiento de las condiciones de financiación está modificando además las estructuras de capital del sector. La financiación bancaria mantiene un papel relevante, al tiempo que las fuentes de financiación no bancaria han ido ganando peso en las economías europeas.
La movilización de este capital será clave para responder al déficit de oferta residencial. Para ello serán necesarias mayor seguridad jurídica, una fiscalidad competitiva, mejores infraestructuras y una mayor colaboración entre administraciones y con el sector privado.
Desde el sector privado, la profesionalización y gestión activa de los activos, la industrialización y estandarización de los procesos, la transformación digital y el uso de inteligencia artificial pueden contribuir a mejorar la productividad y ampliar la capacidad de respuesta de la oferta.
Un nuevo ciclo inmobiliario.
Europa del Sur entra así en el próximo ciclo inmobiliario con fundamentos estructurales favorables, pero en un contexto de mayor coste de capital y mayor selectividad de los inversores.
La fortaleza de la demanda, la escasez de vivienda y la capacidad de atraer capital internacional ofrecen oportunidades relevantes, pero su materialización dependerá en buena medida de la capacidad de generar nueva oferta, movilizar financiación y mantener un entorno regulatorio predecible y estable que permita desarrollar inversiones de largo plazo.